Los cambios introducidos por la Ley de Presupuesto N.º 20.446 establecen nuevas obligaciones fiscales para residentes uruguayos que obtengan determinadas rentas provenientes del exterior.
A continuación, detallamos a quiénes alcanzan estas disposiciones, las obligaciones de pago y declaración jurada, las excepciones previstas y los plazos establecidos para su cumplimiento.
A partir de las modificaciones introducidas en el Impuesto a las Rentas de las Personas Físicas (IRPF), los residentes fiscales uruguayos que obtengan determinados rendimientos e incrementos patrimoniales vinculados a activos situados en el exterior deberán considerar nuevas obligaciones de pago y declaración.
Estas disposiciones comprenden la realización de anticipos semestrales del impuesto y, según corresponda, la presentación de una declaración jurada anual.
¿A quiénes alcanzan estas disposiciones?
Las nuevas obligaciones comprenden a residentes fiscales uruguayos que obtengan las siguientes categorías de rentas del exterior:
- Rendimientos de capital mobiliario: ingresos provenientes de activos financieros situados en el exterior, como intereses y dividendos.
- Rendimientos de capital inmobiliario: rentas generadas por inmuebles ubicados fuera del país, como los ingresos por arrendamientos.
- Incrementos patrimoniales: ganancias derivadas de la enajenación de determinados activos en el exterior, como acciones, bonos o inmuebles.
¿Qué obligaciones deben cumplir los contribuyentes?
Cuando estas rentas no hayan sido objeto de retención del IRPF correspondiente, los contribuyentes deberán considerar dos obligaciones principales:
1. Realización de anticipos semestrales
Se deberán efectuar pagos a cuenta del IRPF por las rentas obtenidas durante cada semestre.
El importe de estos anticipos será equivalente al 12% de las rentas generadas en el período correspondiente.
2. Presentación de declaración jurada anual
Los contribuyentes deberán presentar una declaración jurada por las rentas obtenidas durante el ejercicio fiscal, salvo que se encuentren comprendidos en alguna de las situaciones que permiten quedar liberados de esta obligación.
¿En qué casos no corresponde realizar anticipos?
El contribuyente podrá quedar liberado de efectuar los pagos a cuenta cuando exista un sujeto responsable que haya practicado la retención del IRPF correspondiente sobre las rentas obtenidas.
Por lo tanto, resulta importante identificar si las rentas percibidas ya estuvieron sujetas a retención y verificar el tratamiento fiscal aplicado.
¿Es obligatorio presentar declaración jurada?
La normativa contempla situaciones en las que el contribuyente puede quedar liberado de presentar la declaración jurada anual. Esto podrá ocurrir cuando:
- Existan retenciones: un sujeto responsable haya retenido el IRPF correspondiente y el contribuyente opte por otorgar carácter definitivo a dichas retenciones.
- Se hayan realizado los anticipos: en ausencia de un sujeto responsable, el contribuyente haya efectuado los pagos a cuenta semestrales y opte por otorgarles carácter definitivo.
En consecuencia, la obligación de presentar declaración jurada dependerá de las características de las rentas obtenidas, las retenciones practicadas y las opciones ejercidas por el contribuyente.
Calendario de vencimientos: anticipos y declaración jurada
El calendario de cumplimiento distingue entre el primer ejercicio de aplicación, correspondiente a 2026, y los ejercicios posteriores.
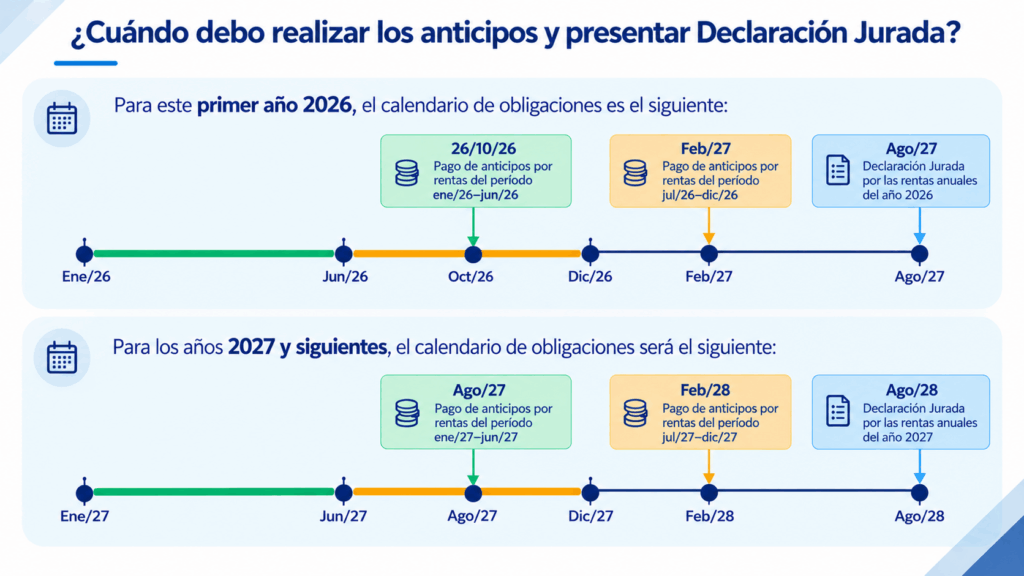
Estos plazos deberán considerarse al momento de planificar el cumplimiento de las obligaciones tributarias vinculadas a rentas del exterior.
La importancia de revisar la situación fiscal de cada contribuyente
Las modificaciones introducidas en el IRPF hacen necesario analizar la composición de las rentas obtenidas en el exterior, identificar las eventuales retenciones aplicadas y determinar las obligaciones de anticipos y declaración que correspondan en cada caso.
Una adecuada revisión permite anticipar vencimientos, evaluar las alternativas previstas por la normativa y evitar incumplimientos.
En Vuille Lafourcade brindamos asesoramiento tributario especializado para personas físicas con rentas y activos en el exterior, acompañando a nuestros clientes en el análisis de su situación fiscal, la determinación de sus obligaciones y el cumplimiento de los requisitos establecidos por la normativa vigente.
Contáctenos para recibir asesoramiento personalizado sobre el tratamiento tributario de sus rentas del exterior.