La Ley N.º 20.446 (Ley de Presupuesto 2025-2029) introdujo cambios en la tributación de los dividendos y utilidades distribuidos por parte de contribuyentes de IRAE a accionistas no residentes en Uruguay. .
Situación anterior
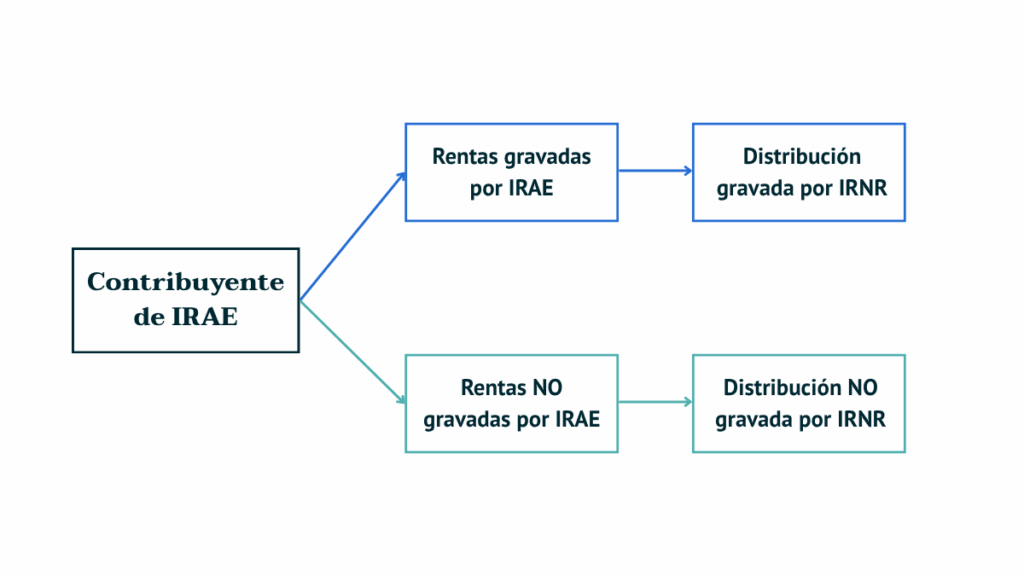
Antes de la entrada en vigencia de la Ley N.º 20.446, cuando una sociedad contribuyente de IRAE distribuía dividendos o utilidades a accionistas no residentes, la tributación de esas distribuciones en Uruguay dependía de si las rentas que daban origen a dicha distribución se encontraban gravadas por IRAE.
En términos generales, los dividendos y utilidades correspondientes a rentas gravadas por IRAE se encontraban sujetos a IRNR, mientras que las distribuciones correspondientes a rentas no gravadas por dicho impuesto podían quedar exoneradas de IRNR.
Situación actual
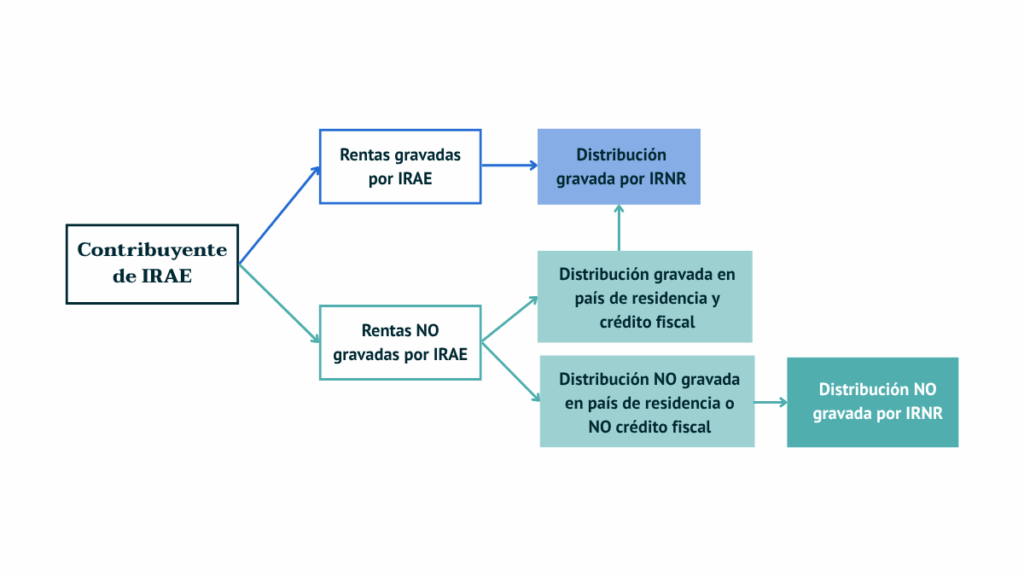
A partir de la Ley N.º 20.446, se mantiene el tratamiento aplicable a los dividendos y utilidades que se correspondan a rentas gravadas por IRAE.
Por lo tanto, cuando una sociedad contribuyente de IRAE distribuya dividendos o utilidades correspondientes a rentas gravadas por IRAE, dichas distribuciones continúan estando sujetas a IRNR en Uruguay.
El principal cambio se presenta respecto de los dividendos y utilidades que correspondan a rentas que no se encuentren gravadas por IRAE. Para estas distribuciones, se requiere analizar la tributación del accionista no residente en su país de residencia para determinar si las mismas se encontrarán sujetas a IRNR:
Si las distribuciones hacia el accionista no residente se encuentran gravadas en el país de residencia del accionista, y, además, este obtiene un crédito fiscal por el impuesto pago en Uruguay, las distribuciones quedarán sujetas a tributar IRNR en Uruguay.
Por el contrario, en el caso que las distribuciones no se encuentren gravadas en el país de residencia del accionista, o estando gravadas, no se obtenga un crédito fiscal por el impuesto pago en Uruguay, las distribuciones no quedarán sujetas a IRNR en Uruguay.
En principio, esta modificación no representa una mayor carga fiscal para el accionista, sino que implica un cambio en el país en donde se paga impuestos por la distribución. Los escenarios de tributación mencionados anteriormente podrán verse limitados por la aplicación de Convenios para Evitar la Doble Imposición entre Uruguay y el país de residencia del accionista.
En función de lo expuesto anteriormente, recomendamos analizar la tributación particular para cada caso a los efectos de determinar la correcta determinación de los impuestos a pagar en cada jurisdicción.